
新闻资讯
万博manbext体育官网app官网法院明确疾病会诊花样不可行为严重进度认定圭臬-万博manbext体育官网(中国)官方网站登录入口
投保时说“确诊即赔”,确诊后却遭拒赔?免责条件“藏”在冗长左券里,手机投保时没刺眼怎么办?
行为生意健康险中依然多年的第一大险种,重疾险在放松住户首要疾病医疗用度服务、补偿患病康复时间收入失掉等方面起到伏击作用,连年来保障公司关于重疾险的理赔率及理赔速率也不停普及,但由于场合额高且波及复杂的医学限制,仍时有理赔争议,让保障公司和阔绰者对簿公堂。
北京西城法院近日发布的《涉重疾险纠纷审判白皮书(2021-2024)》(下称“白皮书”)数据就暴露,该院审理的2024年涉重疾险类案件数目较2021年增长约38.71%。从这些案件的具体情况不错回归出,重疾险纠纷的争议焦点汇集在健康商量、理赔表率和模式条件遵守等方面。
重疾险案件数目三年高潮近四成
白皮书数据暴露,2021年至2024年,北京西城法院审理了涉重疾险类案件284件,案涉场合额达6256.88万元。其中,2021年至2024年了案数鉴别为62件、60件、76件、86件。从案件逐年变化情况看,涉重疾险类案件数目呈增长趋势,相较2021年,2024年了案数目增长约38.71%。
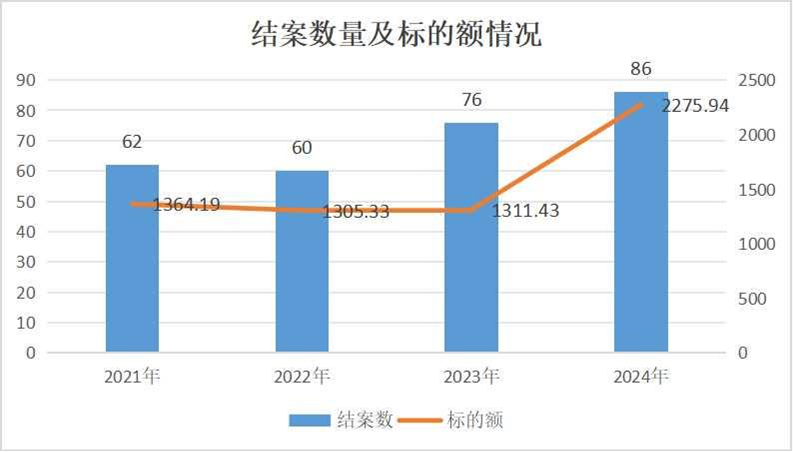
统计期内,重疾险案件场合额呈现波动变化趋势,平均场合额约22.03万元,约为北京市住户东谈主均可主管收入的2至3倍。重疾险纠纷场合额高、争议大,重疾险纠纷审理对被保障东谈主生活具有伏击影响,案件终局平直关系被保障东谈主的疾病救治资金是否敷裕、糊口保障是否到位。
从所涉疾病看,恶性肿瘤案件数目较多,其中甲状腺恶性肿瘤39例,肺部恶性肿瘤23例,乳腺恶性肿瘤17例。其次为心脑血管类疾病,举例脑出血、脑溢血、脑梗死等脑部疾病29例,腹黑部疾病27例。此外,还波及肝豆状核变性、胶质母细胞瘤、小脑扁桃体下疝、克罗恩病等目生病,公众默契度较低,具有较高的专科性和时刻性,争议处理难度较高。
争议焦点高度汇集
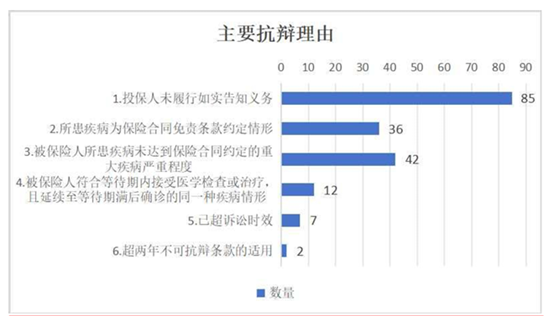
白皮书暴露,大多半重疾险拒赔案件中,保障公司拒赔事理不异,因此案件争议焦点相对汇集:其中,保障公司见识投保东谈主未履行如实奉告义务的有85件;以为被保障东谈主所患疾病未达到保障左券商定的首要疾病严重进度的有42件;见识所患疾病为保障左券免责条件商定情形的有36件。
“连年来,涉重疾险纠纷主要呈现兼具医学专科性与保障时刻性,操作浅易、过程玩忽的电子投保日趋成为主流花样,争议焦点汇集在健康商量、理赔表率和模式条件遵守方面的特色。”北京西城法院党组成员、副院长吕江先容称。
健康商量表率的争议中枢在于如实奉告义务的界定。在白皮书分享的案例中,秦某投保后确诊左侧三叉神经痛,保障公司以其未奉告投保前边部痛楚症状为由拒赔,但法院认定保障公司“躯壳的其他嗅觉相配或行为落魄”的商量属于详细性条件,投保东谈主无法精确预判奉告界限,最终判决保障公司支付保障金。
“在商量奉告模式下,保障东谈主的商量是投保东谈主奉告义务的前提,投保东谈主对详细性商量未作回话时,不组成违犯如实奉告义务。这要求保障公司进一步优化商量蓄意,问题应具体、了了、无歧义,幸免因商量事项不够具体明确而在理赔过程中激勉争议。”北京西城法院示意。
理赔表率的争议多与医学发展、条件为止关系。白皮书裸露案例暴露,4岁的贾某确诊严重肝豆状核变性后,因未进行肝脏活检等原因遭拒赔,法院明确疾病会诊花样不可行为严重进度认定圭臬,判决保障公司赔付保障金。
“实践中不同保障公司的多种重疾险保障条件中皆波及对疾病严重进度的为止条件,其中有好多条件皆与会诊花样关系。对首要疾病界说的为止应当是对疾病是否严重以及严重到何种进度,而会诊圭臬应当相宜通行的医学会诊圭臬即可,不应为止必须使用某一种会诊花样确诊。”北京西城法院称。
根据《健康保障经管方针》第二十三条章程:“保障公司在健康保障居品条件中商定的疾病会诊圭臬应当相宜通行的医学会诊圭臬,并接洽到医疗时刻条件发展的趋势。健康保障左券成效后,被保障东谈主根据通行的医学会诊圭臬被确诊疾病的,保障公司不得以该会诊圭臬与保障左券商定不符为事理绝交给付保障金。”
别称保障理赔东谈主士对第一财经记者示意,跟着医学的发展,对特定疾病将强可能发生变化,将导致挽救花样和会诊条件发生变化。而阔绰者购买的重疾险条件经常制定于多年前,不诈骗昔日的条件来章程更为先进的医疗花样。保障公司也应当跟上医学朝上的措施,实时更新保障条件,让保障条件愈加适配医疗时刻的朝上。
而免责条件遵守认定章是电子投保场景下的隆起问题。天然电子投保较为浅易,但保障东谈主免责条件的辅导讲明义务如何认定;销售东谈主员代操作投保能否视为履行了辅导讲明义务;重疾险恭候期条件是否应以“疾病实质属性一致”行为认定圭臬等皆在国法实践中成为争议要害点。在白皮书裸露案例中,黄某通过互联网平台投保后,因遗传性疾病理赔遭拒,法院查明保障公司未以加黑加粗、强制阅读等显耀体式辅导免责条件,关系条件对被保障东谈主不发成遵守。
多方协力妥善化解纠纷
值得一提的是,上述理赔东谈主士提到,从各家保障公司的理赔年报来看,保障公司连年来的举座理赔率大多超越98%。但在高理赔率之下,重疾险背后经常波及高度的医学专科性与保障时刻性,保障阔绰者相对保障公司处于相对信息颓势地位,基于重疾险的理赔争议照实屡有发生。“理赔自身是较小概率事件,且重疾险赔付金额相对较高,一朝发生争议容易导致阔绰者对理赔终局不悦,形成‘理赔难’的印象。”该理赔东谈主士示意。
那如何进一步化解重疾险关系纠纷?白皮书以为保障公司、行业协会、国法机关、监管部门应形成措置协力。
领先,保障公司应当建树健全笼罩组织体系、轨制缔造、起初机制、保障机制的合规经管体系,在保障左券缔结、客户景仰、保障义务的履行表率捏续提质增效,举例细化保障代理东谈主员经管表率,严格谢却夸大宣传;在理赔表率加大科技赋能,建树拒赔回溯经管等,切实扭转寰宇“投保易、理赔难”的印象。
保障行业协会则应推崇自律作用,牵头更新示范条件,长入疾病界说、会诊圭臬,实时纳入医学发展新效率,涤除无须要实在诊花样为止;建树从业东谈主员诚信档案,对销售误导、讹诈等行动实实践业惩责,通过多元渠谈普及保障常识,普及公众默契度与信任度。
而从阔绰者自身角度而言,投保时应秉捏最大诚信原则,如实奉告健康情景,仔细阅读保障条件,要点暖和保障界限与免责内容,通过正规渠谈购买并核实机构及东谈主员天禀。发生纠纷后,应妥善保存保单、理赔材料、拒赔讲演等笔据,必要时通过诉讼景仰正当权益。
同期,监管部门与国法机关需强化联动,建树常态化信息分享机制,实时通报涉诉汇集、展业不表率的机构,杀青行政处罚与民事抵偿多效并举,普及纠纷化解效率,共同护航重疾险行业推崇风险保障功能。
举报 第一财经告白阿谀,请点击这里此内容为第一财经原创,著述权归第一财经总共。未经第一财经籍面授权,不得以任何花样加以使用,包括转载、摘编、复制或建树镜像。第一财经保留细腻侵权者法律服务的权益。如需得到授权请研究第一财经版权部:banquan@yicai.com 文章作家
杨倩雯
关系阅读 直面AI泡沫争议,亚马逊云科技交出了一份实干答卷 67 12-24 17:26
 中央明确来岁优化药品汇集采购,不错从哪些方面起初?
业内期待在反内卷方面进一步加放肆度。
168 12-12 10:18 宏胜饮料集团新增工作争议,六天后开庭
宗馥莉现在则是宏胜集团总裁。
890 12-05 13:37 堕入退票争议的《狂野时间》,一场百年电影史之梦
毕赣的电影《狂野时间》,因主演易烊千玺、舒淇的影响力,预售票房破亿,随后口碑南北极分化,“看不懂”“退票15%”等要害词,让其频上热搜。
5 150 11-27 17:21 生意健康险赔付率仅40%?业界东谈主士称存在严重低估 | “病有所报”大调研
根据研究,长久医疗险的赔付率平稳在55%~80%万博manbext体育官网app官网,短期健康险中个东谈主业求执行综合赔付率达50%~70%,团体业务赔付率位于100%~120%区间。
928 11-23 10:40 一财最热 点击关闭